Liquidità: perché lasciare i soldi sul conto corrente oggi è un errore (l’alternativa sicura del conto deposito)
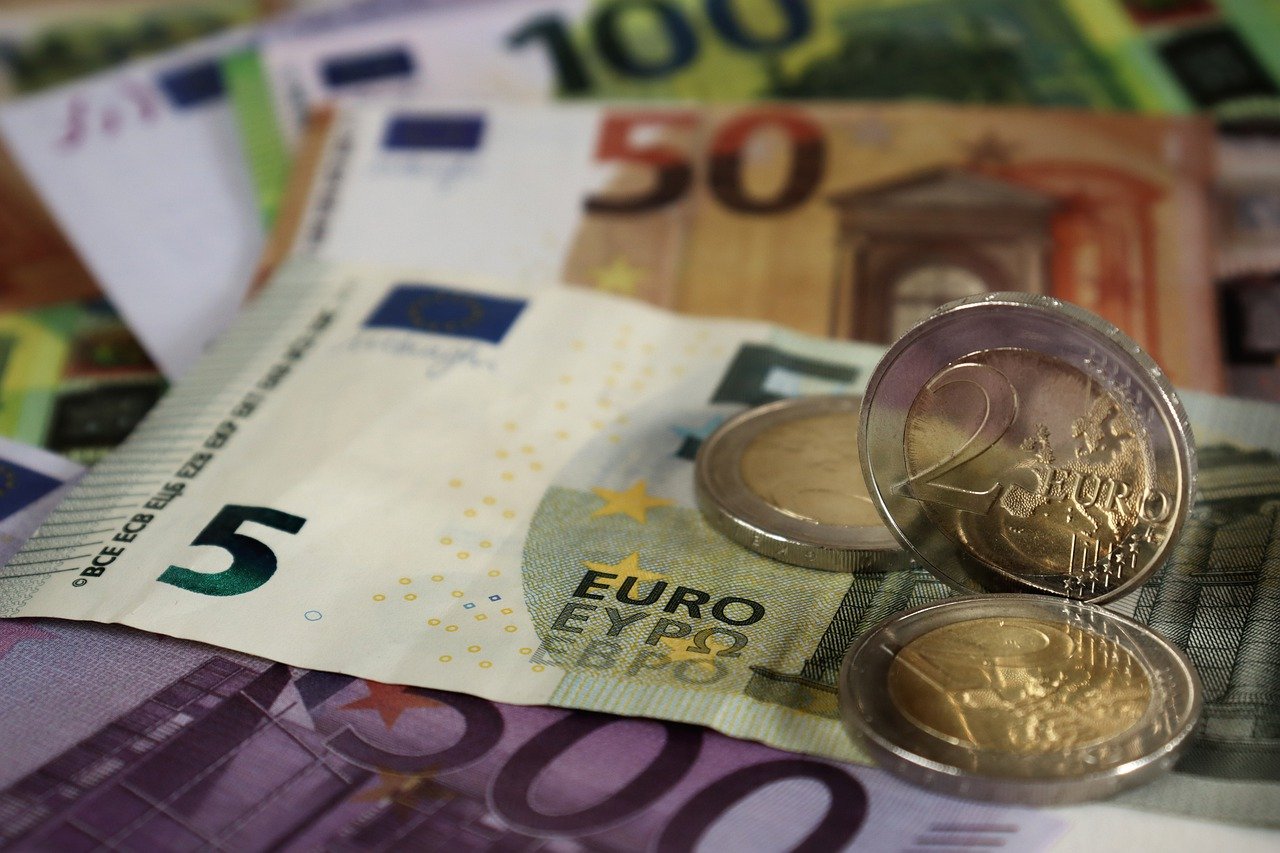
Soldi
Il conto deposito, invece, è uno strumento che permette di ottenere un rendimento sulla liquidità, senza rinunciare alla sicurezza e alla semplicità
In Italia, la liquidità parcheggiata sui conti correnti torna a crescere: secondo le rilevazioni della Fabi, nel 2024 famiglie e imprese detenevano oltre 1.360 miliardi di euro, con un aumento di quasi 20 miliardi rispetto all’anno precedente.
Una tendenza che segna l’inizio di una fase di ricostituzione del risparmio, ma che solleva una questione rilevante: quanto conviene oggi lasciare fermi i propri soldi sul conto corrente?
Nonostante la scelta possa sembrare prudente, infatti, in realtà comporta un costo invisibile per i risparmiatori, soprattutto con l’inflazione che continua a erodere silenziosamente il valore del denaro. In questo scenario, strumenti alternativi come i conti deposito tornano al centro del dibattito, grazie alla loro maggiore capacità di tutela del potere d’acquisto.
Il costo invisibile di tenere i soldi fermi
Lasciare la liquidità ferma sul conto è un gesto rassicurante, ma spesso nasce da una percezione distorta della sicurezza. In realtà, anche l’immobilità ha un prezzo: si chiama costo-opportunità ed è tanto più elevato quanto più alta è l’inflazione.
Cerchiamo di fare chiarezza con un esempio concreto. Nel 2024, il tasso d’inflazione in Italia si è attestato intorno all’1,0%, secondo i dati Istat. Questo significa che, senza alcuna forma di rendimento, ogni 10.000 euro lasciati fermi sul conto sono stati persi circa 100 euro di potere d’acquisto in un anno. Su una somma di 50.000 euro, la perdita è stata di 500 euro. E su 100.000 euro si è arrivati a una perdita annua di 1.000 euro. Il tutto senza considerare le eventuali spese di gestione o i costi bancari.
Si tratta di un’erosione silenziosa, che non si vede ma si sente nel tempo. È il prezzo dell’inazione, pagato a rate ogni giorno. Eppure, basta poco per invertire la rotta: non serve diventare investitori esperti, né assumersi rischi eccessivi. Serve solo una scelta più consapevole, che valorizzi la liquidità senza comprometterne la sicurezza.
Il conto deposito: una soluzione semplice e accessibile
Il conto deposito è uno strumento che permette di ottenere un rendimento sulla liquidità, senza rinunciare alla sicurezza e alla semplicità. È una forma di risparmio garantita, che offre un interesse fisso sulle somme depositate, per un periodo di tempo predefinito.
In altre parole, si tratta di un conto bancario vincolato, che remunera il denaro in cambio dell’impegno a non prelevarlo per un certo periodo. I tassi di interesse variano in base alla durata del vincolo e alla banca, ma possono arrivare anche al 4% annuo per i vincoli più lunghi.
Il conto deposito è uno strumento ideale per chi vuole mettere a frutto la propria liquidità, senza dover gestire strumenti complessi o assumersi rischi elevati. È una scelta semplice, che richiede solo un po’ di pianificazione e un po’ di attenzione alle condizioni offerte dalle diverse banche.
Inoltre, grazie alla digital transformation, aprire un conto deposito è diventato ancora più immediato. Sono infatti disponibili diversi prodotti digitaliche si possono attivare direttamente dal web, senza dover andare in filiale.
E con la possibilità di mette a confronto i principali conti deposito online grazie a portali comparatori come Facile.it, è possibile trovare la soluzione più adatta alle proprie esigenze in pochi minuti e con la massima trasparenza.
La sicurezza del conto deposito: una scelta protetta
Uno dei principali vantaggi del conto deposito è la sua sicurezza. In Italia, infatti, i conti deposito sono tutelati dal Fondo Interbancario di Tutela dei Depositi, che garantisce fino a 100.000 euro per ciascun depositante e per ciascuna banca.
Questo significa che, in caso di insolvenza della banca, il capitale è comunque protetto entro questo limite. Si tratta di un livello di sicurezza analogo a quello dei conti correnti tradizionali, ma con il vantaggio di un rendimento garantito.
È una forma di risparmio che offre tranquillità e stabilità, senza rinunciare alla possibilità di far crescere il proprio patrimonio.
Scadenze e flessibilità: le diverse opzioni di vincolo
I conti deposito offrono diverse opzioni di vincolo, che vanno da pochi mesi a diversi anni. La scelta della durata del vincolo dipende dalle esigenze personali e dalla disponibilità a rinunciare temporaneamente alla liquidità.
Per chi ha bisogno di mantenere una certa flessibilità, esistono anche conti deposito non vincolati, che permettono di prelevare le somme in qualsiasi momento, senza penalità. In questo caso, il tasso di interesse è generalmente più basso, ma si mantiene la possibilità di accedere ai fondi in caso di necessità.
La scelta del conto deposito giusto, quindi, dipende da un equilibrio tra rendimento e flessibilità. È importante valutare attentamente le proprie esigenze e confrontare le diverse offerte disponibili, per trovare la soluzione più adatta al proprio profilo.
Il primo passo verso una gestione più consapevole
In un mondo in cui l’incertezza è diventata la norma, è importante imparare a gestire la liquidità in modo più consapevole e responsabile. Il conto deposito è uno strumento semplice e sicuro, che permette di ottenere un rendimento sul denaro, senza dover affrontare rischi eccessivi.
Naturalmente, è una scelta che richiede attenzione e pianificazione, ma può fare la differenza nel lungo termine. Perché anche la liquidità, se gestita con intelligenza, può diventare una risorsa preziosa.
Nessun commento ancora. Scrivi il primo!

Le più commentate della settimana
Le più lette della settimana




Affitti a Bari, quasi 500 euro al mese per 80 metri quadrati: pesa il 28% del reddito